Frühstartrente und Altersvorsorgedepot kommen 2027
Demografie als Herausforderung
Die demografische Entwicklung in Deutschland stellt die gesetzliche Rentenversicherung in unserem Land vor große Herausforderungen. Denn: Sie funktioniert per Umlageverfahren. Dabei finanzieren die Beitragszahler von heute die Renten von heute. In diesem gegenseitigen Geben und Erhalten entsteht schon seit Jahren zunehmend ein Ungleichgewicht zwischen Beitragszahlern und Rentenempfängern. Gründe für diese Verschiebungen sind unter anderem der Renteneintritt geburtenstarker Jahrgänge, die steigende Lebenserwartung sowie die rückläufige Zahl der Erwerbstätigen. Immer weniger Beitragszahler müssen so für immer mehr Rentner aufkommen. Dies führt zu steigenden Beiträgen und dennoch sinkenden Renten.
Wachstumschancen als Lösung
Ganz klar: Die gesetzliche Rentenversicherung allein wird für viele Menschen künftig nicht mehr ausreichen, um ihren bisherigen Lebensstandard zu sichern. Ergänzt werden kann sie bereits durch private Vorsorge, die dem Kapitaldeckungsprinzip folgt. Das bedeutet: Jede Sparerin und jeder Sparer baut für die eigene Altersvorsorge zusätzliches Vermögen auf. Um diesen privaten Aufbau von Altersvorsorgevermögen möglichst ertragreich zu gestalten, hat der Gesetzgeber eine Altersvorsorgereform beschlossen. Sie setzt auf einen langfristigen Vermögensaufbau durch Investitionen am Kapitalmarkt. So sollen langfristig höhere Altersvorsorgevermögen entstehen. Diese Ausgabe von VR Aktuell zeigt, was die Reform für die private Altersvorsorge bedeutet.
Zukunft aufbauen Mit neuen Möglichkeiten fürs Alter vorsorgen
Weiterentwicklung der Riester-Rente
Eine staatlich geförderte, kapitalgedeckte private Altersvorsorge als Ergänzung zur gesetzlichen Rente gibt es mit der Riester-Rente bereits seit 2002. Allerdings stagniert die Verbreitung der Riester-Rente seit einigen Jahren. Die Zahl der Verträge ging jüngst sogar zurück. Als Ursachen dafür wurden unter anderem komplexe Förderregeln, mangelnde Transparenz und geringe Flexibilität genannt.
Die Einführung der Frühstartrente und eines Altersvorsorgedepots im kommenden Jahr 2027 soll dazu beitragen, diese Missstände zu beheben. Mit diesen neuen Angeboten werden Produkte geschaffen, die einfacher und renditestärker sind. Anders als bei den Riester-Verträgen mit verpflichtender Beitragsgarantie sollen künftig nicht alle Sparerinnen und Sparer dasselbe Sicherheitsniveau wählen müssen. Da Kapitalgarantien Geld und damit Rendite kosten können, kann das Vermögen je nach den individuellen Prämissen stärker oder auch länger in renditeorientierte Anlagen wie etwa Aktienfonds und ETFs investiert werden. Dadurch sollen langfristig höhere Altersvorsorgevermögen aufgebaut werden können.
Was ist die Frühstartrente?
Die Frühstartrente ist ein individuelles, kapitalgedecktes Altersvorsorgedepot für alle Kinder vom vollendeten 6. bis zum 18. Lebensjahr mit erstem Wohnsitz in Deutschland. Der Staat zahlt in jedes Frühstartrentendepot zukünftig 10 Euro pro Monat als Förderung ein. Das sind pro Jahr 120 Euro. Über die zwölf Jahre ergibt sich so eine Förderung in Höhe von insgesamt 1.440 Euro. Die Förderung beginnt ab 2027 mit den Geburtsjahrgängen 2021 sowie 2020. Letztere erhalten die Förderung sogar auch rückwirkend für das Jahr 2026. Ab 2028 wird jährlich – nach Vollendung des jeweils sechsten Lebensjahrs – ein weiterer Jahrgang in die Förderung aufgenommen. Kinder der Geburtsjahrgänge vor 2020 erhalten keine Förderung.
Die Eltern sowie Dritte haben zusätzlich die Möglichkeit, eigene Beiträge bis zu einem maximalen Betrag von 6.840 Euro pro Jahr einzuzahlen. Dieses Geld wird mit der Volljährigkeit in ein Altersvorsorgedepot überführt. Es bleibt bis zum Rentenalter am Kapitalmarkt angelegt. So kann es über viele Jahrzehnte Erträge erwirtschaften.
Mit der Frühstartrente sollen ein früher Vermögensaufbau unterstützt und die Chancengleichheit bei Kindern erhöht werden. Zugleich sollen die Finanzbildung und das Kapitalmarktverständnis gestärkt werden, indem Jugendliche über viele Jahre die Entwicklung ihres Vermögens beobachten und damit praktische Erfahrungen mit Kapitalmarktanlagen sammeln können.
Was ist das Altersvorsorgedepot?
Das Altersvorsorgedepot (AVD) ist das neue staatlich geförderte Vorsorgeprodukt. Es ist eine Weiterentwicklung der Riester-Rente. Über 40 Millionen Menschen können über das Depot künftig für ihre Rente sparen. Neben allen sozialversicherungspflichtigen Beschäftigten kommen jetzt erstmals auch Freiberufler und Selbstständige in den Genuss der Förderung.
Das Altersvorsorgedepot setzt auf höhere Renditechancen und mehr Flexibilität für Sparerinnen und Sparer. Neben der Wahl verschiedener Absicherungsniveaus können sie für die Auszahlungsphase nun auch selbst zwischen einer lebenslangen Rente oder einem Auszahlplan (läuft mindestens bis zum 85. Lebensjahr) wählen.
Die Sparraten in der Ansparphase können jederzeit reduziert oder ausgesetzt werden. Darüber hinaus sind sie besonders geschützt (etwa bei einer Insolvenz der Sparerin oder des Sparers). Und auch im Fall der Beantragung von Bürgergeld oder Grundsicherung muss nicht zuerst das Altersvorsorgedepot aufgebraucht werden.
Welche Varianten der geförderten Altersvorsorgeprodukte gibt es?
Grundsätzlich gibt es vier Produktvarianten. Alle erhalten dieselbe staatliche Förderung, unterscheiden sich aber hinsichtlich Kundenbedarf, Risiko und Renditechancen:
Altersvorsorgeprodukte (ohne Kapitalgarantie) legen insbesondere in Aktienfonds und ETFs an und bieten damit die höchsten Renditechancen. Sie sind für eher lange Laufzeiten geeignet und für renditeorientierte Anleger attraktiv.
Altersvorsorgeprodukte (mit Kapitalgarantie) gibt es mit 80 Prozent oder 100 Prozent Beitragsgarantie und sind für sicherheitsorientierte Anleger geeignet, die sich einen Schutz der einbezahlten Beiträge zum Rentenbeginn wünschen.
Standardprodukte sind gesetzlich verpflichtend anzubieten. Sie bestehen aus einem Aktien- und einem Rentenfonds und haben einen gesetzlichen Kostendeckel von 1,0 Prozent pro Jahr.
Förderfähiges Bausparen eignet sich für Sparerinnen und Sparer, die ihre Altersvorsorge in Form von selbst genutztem Wohneigentum aufbauen möchten und einen konkreten Immobilienwunsch haben.
Um jeder Kundin und jedem Kunden die passende Altersvorsorgedepotlösung anbieten zu können, haben die Volksbanken und Raiffeisenbanken zusammen mit ihren Partnern aus der genossenschaftlichen FinanzGruppe Produktangebote im Depotgeschäft als Versicherungslösung sowie als förderfähiges Bausparen entwickelt.
Förderung nutzen Mit staatlicher Unterstützung mehr ansparen
So finden Sie die passende Altersvorsorgelösung
Eine Übersicht zu den verschiedenen Lösungen können Sie auf den Internetseiten Ihrer Volksbank oder Raiffeisenbank vor Ort oder auch auf den Seiten der Partner aus der genossenschaftlichen FinanzGruppe (siehe Kasten) finden.
Oder Sie lassen sich von den Beraterinnen und Beratern Ihrer Volksbank Raiffeisenbank individuell beraten – digital oder persönlich! Gern können Sie auch online einen Termin für ein Beratungsgespräch vereinbaren.
Wie hoch ist die Förderung?
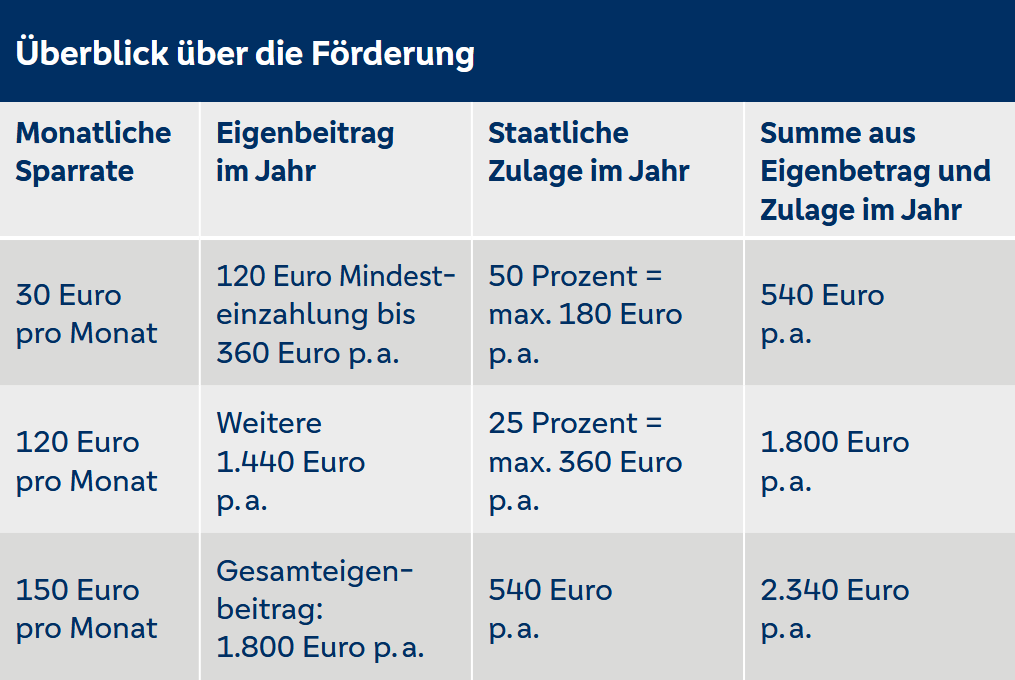
Die neue Förderung wurde vereinfacht und in vielen Fällen auch deutlich erhöht. Während die Riester-Förderung einkommensabhängig war, hängt die neue Förderung von den geleisteten Sparbeiträgen ab. Das Grundprinzip ist dabei ganz einfach: Für jeden selbst angesparten Euro legt der Staat zusätzlich eine Förderung drauf. Diese unterscheidet sich in zwei Förderstufen:
Stufe 1: Bis zur Höhe von 360 Euro jährlich gibt es für jeden eingezahlten Euro vom Staat 50 Prozent Zuschuss.
Stufe 2: Jeder Euro über 360 Euro hinaus bis zur Förderhöchstgrenze von 1.800 Euro jährlich wird noch mit 25 Prozent gefördert. Übrigens müssen mindestens 120 Euro pro Jahr eingezahlt werden, darunter gibt es gar keine Förderung. Der Höchstbetrag für Einzahlungen beträgt 6.840 Euro im Jahr.
Hinzu kommen zusätzlich noch die Kinderzulage in Höhe von maximal 300 Euro je Kind (100 Prozent auf die eigenen Einzahlungen, maximal jedoch 300 Euro) sowie der Berufseinsteigerbonus. Hier erhalten junge Sparer bis zum 25. Geburtstag einen einmaligen Bonus von 200 Euro gutgeschrieben. Im obigen Beispiel werden bei Ausschöpfung der vollen regelmäßigen Förderung 2.340 Euro pro Jahr in den Altersvorsorgevertrag eingezahlt. Bei einer Anspardauer von 30 Jahren und einer angenommenen Wertentwicklung von sechs Prozent kann sich hier ein Altersvorsorgevermögen von über 190.000 Euro ergeben.
Was ist steuerlich zu beachten?
Für das Altersvorsorgedepot gilt das Prinzip der nachgelagerten Besteuerung: Die Förderung erfolgt in der Einzahlungsphase bis zum Förderhöchstbetrag (1.800 Euro) – durch die Zulagen oder auch alternativ über den Sonderausgabenabzug des geförderten Einzahlungsbetrags. Die Besteuerung der geförderten Beiträge erfolgt vollumfänglich erst im Alter zum persönlichen Einkommensteuersatz. Dieser ist im Ruhestand oft niedriger als im Erwerbsleben.
Zudem sind in der Ansparphase Erträge wie Kursgewinne und Dividenden im Altersvorsorgedepot steuerfrei. Es erfolgt keine Besteuerung von Vorabpauschalen. Umschichtungen innerhalb des Depots bleiben ebenfalls steuerfrei. Dadurch können alle Erträge ungekürzt im Depot verbleiben und Zinseszinsen erwirtschaften. Über Laufzeiten von vielen Jahren kann das ein deutliches Plus an Erträgen bringen.
Insgesamt können Sparer Beiträge bis zum Maximalbetrag von jährlich 6.840 Euro (ohne Zulagen) pro Vertrag einzahlen. Maximal sind zwei AVD-Verträge möglich. Auch die Erträge der ungeförderten Beiträge werden in der Ansparphase nicht besteuert. Auch hier erfolgt die Versteuerung erst in der Auszahlphase. Dann werden die sich aus dem ungeförderten Altersvorsorgevermögen ergebenden Monatsrenten je nach Wahl der Auszahlungsvariante lediglich mit dem Ertragsanteil versteuert.
Kurs bestimmen Mit individueller Beratung die eigene Vorsorge gestalten
Was soll ich mit meiner Riester-Rente machen?
Vor allem gilt: Bestehende Riester-Renten-Verträge sollten nicht vorschnell gekündigt werden. Denn für diese gibt es einen Bestandsschutz. Wer also bereits einen Vertrag hat, muss nichts unternehmen und kann ihn unverändert weiterführen oder anpassen.
Grundsätzlich existieren ab 2027 für bestehende Riester-Renten-Verträge verschiedene Möglichkeiten:
den Vertrag weiterführen,
mit dem Riester-Vertrag in die neue steuerliche Förderung wechseln,
diesen beitragsfrei stellen und gegebenenfalls ein weiteres Altersvorsorgedepot abschließen,
in ein neues Altersvorsorgedepot wechseln und das Guthaben übertragen.
Die richtige Entscheidung ist sehr individuell. Sie hängt zum Beispiel von der Restlaufzeit, Garantien, Kosten, Kinderzulagen, der bisherigen Wertentwicklung des Vertrages und den individuellen Zielen des Sparers ab. Aufgrund der vielen Einflussfaktoren lässt sich also keine pauschale Antwort geben. In jedem Fall sollte man sich genug Zeit für eine fundierte Entscheidung lassen und sich am besten gleich individuell beraten lassen.
Altersvorsorge ist Vertrauenssache
Langfristige Altersvorsorge ist Vertrauenssache. Die Volksbanken und Raiffeisenbanken stehen ihren Kundinnen und Kunden bereits seit über 150 Jahren mit Rat und Tat zur Seite. Falls Sie Fragen haben oder sich in Ihrem Leben etwas ändert, sind sie nicht nur online oder per Chat, sondern stets auch persönlich erreichbar.
Passende Altersvorsorge ist individuell: Die Volksbanken und Raiffeisenbanken bieten deshalb zusammen mit ihren Partnern der genossenschaftlichen FinanzGruppe nicht nur die eine Standard-Lösung für alle an. Vielmehr halten sie verschiedene Angebote bereit, aus denen mit Blick auf die individuellen Ziele und Bedürfnisse der Kundinnen und Kunden die jeweils passende Lösung ausgewählt werden kann. Dies erfolgt in der Selbstberatung auf der Internetseite, als virtuelle Beratung online oder natürlich auch gern im Rahmen einer persönlichen Beratung gemeinsam in der Filiale vor Ort. Sprechen Sie uns gern an – damit Sie Ihren Ruhestand mit Sicherheit genießen können.